Batterie allo stato solido nel 2026: quali produttori sono più vicini alla vera produzione di massa?
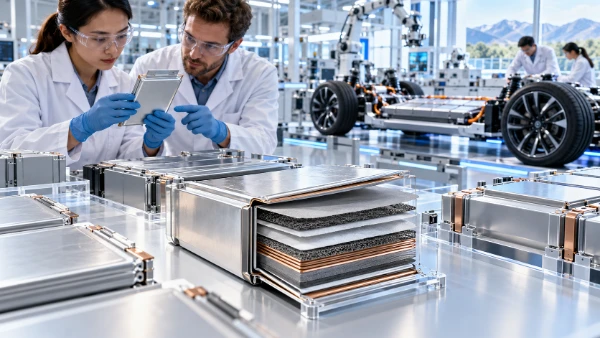
Per anni le batterie allo stato solido sono state descritte come il prossimo grande passo per i veicoli elettrici, ma il 2026 rappresenta il momento in cui diventa molto più semplice distinguere i progressi concreti dalle promesse di laboratorio. Diversi produttori gestiscono ormai linee pilota o dimostrative, celle di qualità automobilistica vengono testate all’interno di veicoli reali e le prime aziende hanno pubblicato date precise per la commercializzazione invece di limitarsi a obiettivi generici di lungo periodo. Resta comunque una differenza importante tra produrre celle funzionanti e realizzare milioni di celle automobilistiche con qualità costante e costi competitivi. Samsung SDI punta alla produzione di massa nella seconda metà del 2027, Toyota continua a lavorare verso l’impiego commerciale nel 2027-2028, Nissan dispone di una linea pilota operativa e mira al lancio di un veicolo elettrico nell’anno fiscale 2028, mentre Factorial, Mercedes-Benz e Stellantis stanno già testando celle allo stato solido su veicoli di sviluppo destinati alle prove su strada. ProLogium ha seguito un percorso diverso, accumulando esperienza produttiva a Taiwan mentre prepara una capacità molto più ampia in Europa. Questi programmi offrono il quadro più chiaro di quanto le batterie allo stato solido siano realmente vicine alla produzione pratica nel 2026.
Samsung SDI, Toyota e Nissan hanno alcune delle tempistiche di produzione più chiare
Samsung SDI presenta uno dei calendari più precisi per le batterie allo stato solido tra i principali produttori affermati del settore. L’azienda coreana ha completato nel 2023 la linea pilota S-Line di 6.500 metri quadrati a Suwon e ha iniziato a fornire celle prototipo ai clienti. Nel 2026 Samsung SDI dichiarava pubblicamente che la produzione di massa delle proprie batterie completamente allo stato solido era prevista per la seconda metà del 2027. Questo dato è importante perché il programma ha superato la fase delle singole celle da laboratorio: l’azienda lavora già sui processi produttivi, sui campioni destinati ai clienti e sulle attrezzature industriali. Samsung SDI sta sviluppando celle con elettrolita solido e una struttura dell’anodo pensata per aumentare la densità energetica mantenendo i vantaggi in termini di sicurezza associati alla sostituzione del tradizionale elettrolita liquido. L’azienda ha inoltre ampliato il proprio lavoro di sviluppo attraverso la collaborazione con BMW e Solid Power, combinando l’esperienza produttiva di Samsung SDI con la tecnologia dell’elettrolita a base di solfuri di Solid Power e con le capacità di test a livello di veicolo di BMW.
Toyota segue un percorso industriale altrettanto concreto, anche se la sua strategia dipende in larga misura dalla preparazione della catena di fornitura dei materiali oltre che dalla batteria stessa. Toyota ha più volte confermato l’obiettivo di introdurre batterie completamente allo stato solido nei veicoli elettrici a batteria nel 2027 o nel 2028. La partnership con Idemitsu Kosan è particolarmente importante perché Idemitsu lavora sull’elettrolita solido a base di solfuri necessario per le celle Toyota e sui metodi produttivi richiesti per realizzare questo materiale in volumi molto maggiori. Toyota ha inoltre collaborato con Sumitomo Metal Mining per lo sviluppo di materiali catodici durevoli adatti alle celle allo stato solido. Anziché considerare la batteria come un’unica invenzione isolata, Toyota sta affrontando contemporaneamente materiali, produzione delle celle e integrazione nel veicolo. L’azienda ha dichiarato che il proprio progetto allo stato solido è destinato a supportare tempi di ricarica più brevi e una maggiore autonomia, anche se specifiche finali, prezzi e volumi produttivi dipenderanno dal successo dell’industrializzazione.
Nissan è un altro produttore con un percorso definito che parte dalle celle sperimentali e arriva fino a un veicolo reale. La linea pilota per batterie completamente allo stato solido presso lo stabilimento di Yokohama è entrata in funzione nel gennaio 2025, secondo Nissan, e l’azienda punta a introdurre nell’anno fiscale 2028 un veicolo elettrico dotato di batterie completamente allo stato solido sviluppate internamente. Nissan sta lavorando anche sugli aspetti meno visibili del processo produttivo che determineranno se la tecnologia potrà diventare economicamente sostenibile su larga scala. Nel 2025 ha annunciato una collaborazione con LiCAP Technologies per sviluppare la produzione a secco degli elettrodi del catodo. Eliminare alcune delle fasi di utilizzo dei solventi, essiccazione e recupero tipiche della produzione convenzionale degli elettrodi potrebbe ridurre la complessità e i costi, ma Nissan ha riconosciuto che l’efficienza produttiva rimane una delle principali sfide. La presenza di una linea pilota operativa rende il programma Nissan più avanzato rispetto ai progetti ancora limitati a piccoli lotti di laboratorio, anche se il passaggio dalla produzione pilota a quella commerciale deve ancora essere dimostrato.
Perché questi programmi sono più avanzati rispetto ai prototipi di laboratorio
Nel 2026, il segnale più importante di progresso non è più un valore record di densità energetica ottenuto con una piccola cella di prova. Conta sempre di più la capacità di un produttore di realizzare in modo ripetibile celle di grandi dimensioni, inserirle in moduli o pacchi batteria, rispettare i requisiti di durata del settore automobilistico e produrle con processi che possano successivamente funzionare a velocità industriale. Samsung SDI, Toyota e Nissan sono rilevanti proprio perché ciascuna azienda sta affrontando direttamente questa fase produttiva. Samsung SDI dispone già di una linea pilota dedicata e di campioni per i clienti, Toyota sviluppa il proprio metodo produttivo insieme ai fornitori dei principali materiali allo stato solido, mentre Nissan utilizza una linea pilota operativa per perfezionare sia il design delle celle sia il processo di produzione. Nessuno di questi traguardi garantisce che le date annunciate verranno rispettate, ma rappresentano prove di preparazione industriale più solide rispetto a un singolo prototipo con prestazioni elevate in laboratorio.
Honda si colloca vicino a questo gruppo, anche se è stata più prudente nell’indicare una singola data per la produzione di massa. L’azienda ha costruito una linea dimostrativa a Sakura City, nella prefettura di Tochigi, appositamente progettata per riprodurre le fasi produttive necessarie per le batterie completamente allo stato solido. L’impianto copre circa 27.400 metri quadrati e comprende attrezzature per la miscelazione dei materiali, il rivestimento degli elettrodi, la pressatura a rulli, la formazione delle celle e l’assemblaggio dei moduli. Honda prevedeva di iniziare a produrre batterie sulla linea nel gennaio 2025 e ha descritto la struttura come uno strumento per definire i metodi produttivi, le specifiche delle celle e i costi prima di un impiego più ampio. Il suo obiettivo pubblico è applicare batterie completamente allo stato solido ai veicoli elettrificati introdotti nella seconda metà degli anni 2020. Questa formulazione lascia maggiore flessibilità rispetto all’obiettivo 2027 di Samsung SDI, ma Honda è comunque passata a una vera fase pre-industriale.
Esiste inoltre una differenza importante tra gli sviluppatori di batterie e i produttori affermati di veicoli o celle. Aziende come QuantumScape, Solid Power e Factorial possono fornire tecnologie cruciali senza necessariamente diventare i soggetti che produrranno direttamente ogni cella futura in enormi volumi. QuantumScape, per esempio, sta sviluppando le proprie celle QSE-5 al litio metallico collaborando con PowerCo del Gruppo Volkswagen per una produzione su scala maggiore. Solid Power si è concentrata in modo particolare sulla tecnologia degli elettroliti a base di solfuri e sulle partnership con BMW e Samsung SDI. Factorial lavora direttamente con diversi costruttori automobilistici all’integrazione nei veicoli. In ciascun caso, il successo commerciale può dipendere da licenze, sviluppo congiunto o partnership produttive anziché dalla costruzione indipendente di una rete globale completa di fabbriche. Anche questo modello può portare a batterie destinate al mercato di massa, ma cambia il significato di essere “più vicini” alla produzione su larga scala.
Factorial, ProLogium e QuantumScape mostrano percorsi diversi verso la commercializzazione
Factorial ha raggiunto uno dei traguardi più visibili nel settore quando Mercedes-Benz ha iniziato nel febbraio 2025 i test su strada di una EQS equipaggiata con celle allo stato solido al litio metallico di Factorial. Più avanti nello stesso anno, il veicolo di prova ha completato un viaggio di 1.205 chilometri da Stoccarda a Malmö senza ricaricare, con Mercedes-Benz che ha segnalato la presenza di ulteriore autonomia indicata all’arrivo. La batteria di prova immagazzinava circa il 25% di energia utilizzabile in più rispetto al pacco standard di confronto, mantenendo dimensioni complessivamente comparabili. Si trattava ancora di un veicolo di sviluppo e non di un modello di serie, ma il test ha dimostrato che le celle potevano passare da un ambiente di laboratorio controllato a un sistema batteria automobilistico completo. Nel giugno 2026 Stellantis ha inoltre annunciato l’integrazione delle celle Factorial in un veicolo di sviluppo Dodge Charger Daytona e l’inizio dei test su strada, offrendo a Factorial programmi attivi di validazione su veicolo con più di un grande gruppo automobilistico.
ProLogium rappresenta un altro percorso perché possiede già una notevole esperienza nella produzione di celle allo stato solido invece di dipendere interamente da future linee pilota. L’azienda taiwanese ha inaugurato nel 2024 uno stabilimento di classe GWh a Taoyuan e ha dichiarato di aver spedito centinaia di migliaia di celle delle generazioni più recenti, oltre a più di due milioni di celle nell’arco della propria esperienza commerciale complessiva. Nel 2026 ProLogium ha inoltre avviato la costruzione dello stabilimento previsto a Dunkerque, in Francia. La prima fase è progettata per una capacità annuale di circa 4 GWh, mentre il sito potrebbe raggiungere una capacità massima molto superiore se verranno realizzate le successive espansioni. Le indicazioni attuali dell’azienda collocano l’inizio dell’aumento della produzione a Dunkerque tra la fine del 2028 e l’inizio del 2029, seguito dall’avvio formale della produzione di massa e delle consegne nel secondo trimestre del 2029. Questo significa che ProLogium dispone già di prove produttive su scala più contenuta, ma le sue ambizioni automobilistiche europee di maggiori dimensioni richiedono ancora diversi anni per arrivare alla piena operatività.
QuantumScape rimane uno degli sviluppatori di batterie allo stato solido più osservati perché il suo separatore ceramico e il design delle celle al litio metallico sono pensati per offrire un’elevata densità energetica senza un anodo convenzionale in litio metallico prodotto separatamente. L’azienda ha avviato una produzione a basso volume e la spedizione di campioni B delle celle QSE-5 per la valutazione automobilistica, concentrandosi successivamente sul processo Cobra per i separatori, sviluppato per aumentare in modo significativo la produttività. La collaborazione con PowerCo è centrale per il piano commerciale: invece di dipendere esclusivamente dalla costruzione diretta di ogni futuro impianto da parte di QuantumScape, le due società stanno preparando metodi produttivi che possano essere trasferiti a operazioni automobilistiche su scala molto più ampia. Nel 2026 questo programma va considerato come una fase avanzata di industrializzazione, non come una produzione di massa già consolidata. I campioni B e le attrezzature a maggiore produttività sono passaggi importanti, ma qualificazione, resa produttiva, durata e sostenibilità economica su larga scala devono ancora essere dimostrate prima che la tecnologia QSE-5 possa essere considerata un prodotto automobilistico destinato al mercato principale.
I test su strada sono importanti, ma non equivalgono alla produzione di massa
I test sui veicoli rappresentano un passaggio fondamentale perché una batteria montata su un’auto in movimento affronta condizioni difficili da riprodurre completamente con singole celle di laboratorio. Variazioni di temperatura, accelerazioni ripetute, ricarica rapida, vibrazioni e lunghi periodi a diversi livelli di carica influenzano tutti le prestazioni. I programmi Factorial con Mercedes-Benz e Stellantis forniscono quindi prove più solide rispetto al semplice dato di densità energetica ottenuto in laboratorio. BMW ha inoltre integrato celle allo stato solido di grande formato collegate alla tecnologia Solid Power in un veicolo di prova i7, aggiungendo un altro programma di sviluppo su un’auto reale. Questi test consentono agli ingegneri di studiare la pressione all’interno del pacco, il raffreddamento, il software di gestione della batteria e l’espansione o contrazione fisica delle celle durante la ricarica. Un veicolo di prova funzionante dimostra che la tecnologia può operare come parte di un sistema automobilistico completo, ma non dimostra ancora che migliaia di pacchi possano essere prodotti economicamente ogni settimana.
La resa produttiva è uno dei motivi per cui la transizione rimane complessa. Una fabbrica di batterie non deve semplicemente produrre una buona cella: deve realizzare una percentuale estremamente elevata di celle conformi riducendo al minimo lo spreco di materiali. Gli elettroliti solidi possono introdurre nuovi problemi legati alle interfacce tra i materiali, ai difetti microscopici e alla pressione necessaria per mantenere gli strati a stretto contatto. I design al litio metallico possono inoltre subire variazioni all’interfaccia degli elettrodi durante i cicli ripetuti di ricarica. I produttori hanno sviluppato soluzioni differenti, motivo per cui Toyota e Samsung SDI lavorano ampiamente con materiali a base di solfuri, QuantumScape utilizza un separatore ceramico e ProLogium ha sviluppato un proprio approccio basato su materiali ceramici. La tecnologia che produce il miglior risultato in laboratorio non è automaticamente quella che sarà più semplice o economica da fabbricare in milioni di unità.
Il costo determinerà infine la velocità con cui le batterie allo stato solido si diffonderanno oltre i veicoli costosi o specializzati. Nuovi materiali, attrezzature di fabbrica differenti e tolleranze produttive più rigorose possono rendere inizialmente costosa una cella allo stato solido anche quando offre autonomia o prestazioni di ricarica eccellenti. Le prime batterie commerciali potrebbero quindi comparire nei segmenti in cui i loro vantaggi giustificano un prezzo superiore, come auto elettriche premium, modelli ad alte prestazioni o applicazioni in cui peso e densità energetica sono particolarmente importanti. I produttori potranno poi migliorare la resa, aumentare i volumi e ridurre il costo dei materiali prima di puntare a un impiego più ampio. Questo schema è già noto con altre tecnologie delle batterie: maturità tecnica e accessibilità per il mercato di massa raramente arrivano nello stesso momento. Per gli acquirenti, la data realmente importante non è quindi soltanto quella in cui apparirà il primo veicolo allo stato solido, ma quella in cui la produzione sarà sufficientemente ampia da influenzare prezzi e disponibilità dei veicoli elettrici di uso comune.
Come potrebbe svilupparsi la vera produzione di batterie allo stato solido dopo il 2026
Sulla base dei calendari che i produttori continuavano a comunicare pubblicamente nel 2026, il periodo compreso tra il 2027 e il 2029 rappresenta la finestra più importante per la prima vera ondata di commercializzazione delle batterie automobilistiche allo stato solido. Samsung SDI ha fornito uno degli obiettivi produttivi di breve periodo più chiari, dichiarando che la produzione di massa delle batterie completamente allo stato solido è prevista per la seconda metà del 2027. Toyota continua a puntare al 2027-2028 per l’introduzione sul mercato di veicoli elettrici a batteria equipaggiati con questa tecnologia, con un aumento dei volumi atteso dopo il lancio iniziale. Nissan punta invece all’anno fiscale 2028 per un veicolo elettrico dotato delle proprie celle completamente allo stato solido. Queste tempistiche si sovrappongono, ma non devono essere interpretate come una garanzia che tutte e tre le aziende raggiungeranno immediatamente volumi paragonabili a quelli delle batterie convenzionali agli ioni di litio. La capacità iniziale potrebbe essere limitata e i primi veicoli potrebbero utilizzare la tecnologia in modo selettivo mentre vengono raccolti dati produttivi.
Honda, Factorial e ProLogium ampliano ulteriormente il quadro. La linea dimostrativa di Honda mette l’azienda nella posizione di validare i metodi produttivi prima di introdurre le batterie nei veicoli elettrificati durante la seconda metà del decennio. Factorial ha già raggiunto un traguardo differente fornendo celle che vengono utilizzate in veicoli di sviluppo Mercedes-Benz e Stellantis sottoposti a prove su strada. ProLogium dispone di esperienza produttiva reale e sta cercando di trasformarla in una capacità molto maggiore, con il proprio stabilimento francese destinato ad aumentare la produzione più avanti nel decennio. Anche BMW, Mercedes-Benz, Stellantis e il Gruppo Volkswagen hanno un ruolo importante, anche quando non sono gli sviluppatori originali delle celle, perché i costruttori automobilistici forniscono ingegneria, capitale, procedure di qualificazione e programmi veicolo necessari per trasformare una tecnologia delle batterie in un prodotto commerciale.
È inoltre utile distinguere le vere batterie completamente allo stato solido dalle tecnologie di transizione che talvolta vengono incluse nella stessa categoria. Alcune batterie utilizzano quantità ridotte di elettrolita liquido o in gel e vengono comunemente definite semi-solide o simili allo stato solido. Possono offrire miglioramenti significativi e raggiungere la produzione prima, ma non sono tecnicamente identiche ai sistemi completamente allo stato solido sviluppati da aziende come Toyota, Samsung SDI e Nissan. La distinzione diventa particolarmente importante quando si confrontano gli annunci produttivi dei diversi costruttori. Un’azienda può legittimamente produrre una batteria commercialmente descritta come allo stato solido utilizzando però una struttura interna diversa da quella di una cella con elettrolita completamente solido. Per un confronto accurato nel 2026, le domande utili riguardano quindi il tipo di elettrolita utilizzato, le dimensioni delle celle dimostrate, la presenza di clienti automobilistici impegnati nei test e l’esistenza effettiva di una linea produttiva industriale.
Quali produttori sono più vicini all’impiego su larga scala?
Samsung SDI presenta attualmente una delle combinazioni più solide tra attività affermata nella produzione di batterie, linea pilota funzionante per celle completamente allo stato solido, campioni destinati ai clienti e un obiettivo preciso di produzione di massa nel 2027. Toyota è altrettanto avanzata dal punto di vista automobilistico perché sta preparando non soltanto le celle, ma anche le catene di fornitura dell’elettrolita e dei materiali catodici per un’introduzione prevista nel 2027-2028. Nissan ha compiuto progressi misurabili grazie alla linea pilota di Yokohama, operativa dall’inizio del 2025, e mantiene l’anno fiscale 2028 come obiettivo per un veicolo elettrico dotato di questa tecnologia. La fabbrica dimostrativa di Honda le offre solide capacità produttive, anche se le tempistiche commerciali dichiarate pubblicamente rimangono più ampie. Queste aziende formano quindi un gruppo i cui programmi hanno chiaramente superato la ricerca su piccola scala, anche se il passaggio definitivo a una produzione sostenuta ad alto volume non è ancora avvenuto.
Factorial e ProLogium meritano attenzione per motivi differenti. Factorial ha prodotto celle in grado di funzionare all’interno di veri veicoli di sviluppo Mercedes-Benz e Stellantis, un passaggio di validazione molto importante, ma la sua futura capacità su larga scala dipenderà fortemente dalle partnership industriali. ProLogium può invece indicare un’esperienza produttiva già esistente e volumi significativi di celle spedite, mentre la sua importanza futura per l’industria automobilistica europea dipende dal completamento e dall’aumento della produzione nello stabilimento di Dunkerque. Anche QuantumScape rimane rilevante perché ha consegnato campioni B destinati al settore automobilistico e sta sviluppando processi produttivi a maggiore capacità insieme a PowerCo. Il suo percorso si basa in larga misura sul trasferimento della tecnologia delle celle e dei separatori a un’organizzazione produttiva più grande, quindi i suoi progressi non possono essere valutati soltanto osservando le dimensioni degli impianti di QuantumScape.
Il quadro pratico nel 2026 è quindi molto più maturo rispetto a pochi anni fa, ma non si tratta ancora di una produzione di massa diffusa. Il settore è entrato nella fase in cui linee produttive, celle destinate ai clienti e veicoli completi contano più degli annunci di laboratorio. L’obiettivo 2027 di Samsung SDI, il programma di commercializzazione Toyota previsto per il 2027-2028 e il piano Nissan per l’anno fiscale 2028 sono tra le tempistiche di breve periodo più chiare comunicate dai produttori affermati. Factorial ha dimostrato che le celle allo stato solido possono già funzionare in prototipi stradali sottoposti a condizioni impegnative, mentre ProLogium offre prove del fatto che la produzione allo stato solido può superare i lotti sperimentali. Il prossimo parametro decisivo sarà una produzione ripetibile con rese elevate, seguita da una capacità annuale sufficiente per installare queste batterie in un numero significativo di veicoli. Sarà quello il momento in cui le batterie allo stato solido passeranno da tecnologia avanzata in fase di sviluppo a componente concreta del mercato delle auto elettriche.