Festkörperbatterien im Jahr 2026: Welche Hersteller stehen der echten Massenproduktion am nächsten?
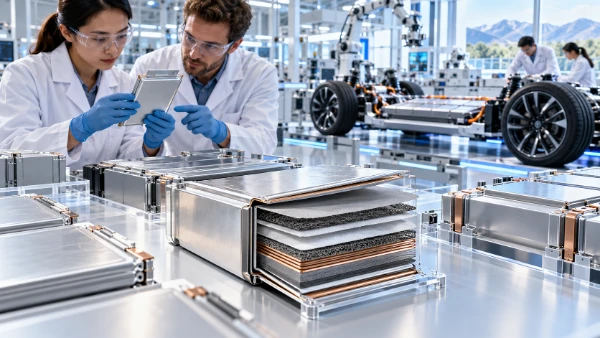
Festkörperbatterien werden seit Jahren als der nächste große Entwicklungsschritt für Elektrofahrzeuge bezeichnet. Im Jahr 2026 lässt sich jedoch deutlich besser unterscheiden, welche Projekte bereits über Laborversuche hinausgehen und welche weiterhin hauptsächlich auf langfristigen Versprechen beruhen. Mehrere Hersteller betreiben inzwischen Pilot- oder Demonstrationsanlagen, Batteriezellen in Automobilqualität werden in realen Fahrzeugen getestet, und einige Unternehmen haben konkrete Zeitpläne für die Kommerzialisierung veröffentlicht. Dennoch besteht ein wesentlicher Unterschied zwischen der Herstellung funktionsfähiger Zellen und der Produktion von Millionen Automobilzellen mit gleichbleibender Qualität und wettbewerbsfähigen Kosten. Samsung SDI plant die Massenproduktion für die zweite Hälfte des Jahres 2027, Toyota arbeitet weiterhin auf eine kommerzielle Einführung 2027–2028 hin, Nissan hat eine Pilotanlage in Betrieb und strebt die Einführung eines Elektrofahrzeugs im Geschäftsjahr 2028 an, während Factorial gemeinsam mit Mercedes-Benz und Stellantis bereits Festkörperzellen in Entwicklungsfahrzeugen auf der Straße testet. ProLogium verfolgt einen anderen Ansatz und sammelt Fertigungserfahrung in Taiwan, während gleichzeitig deutlich größere Produktionskapazitäten in Frankreich vorbereitet werden. Diese Programme vermitteln 2026 das klarste Bild davon, wie nah Festkörperbatterien tatsächlich an einer praktischen Serienfertigung sind.
Samsung SDI, Toyota und Nissan haben einige der klarsten Produktionszeitpläne
Samsung SDI verfügt über einen der konkretesten Zeitpläne für Festkörperbatterien unter den etablierten großen Batterieherstellern. Das südkoreanische Unternehmen stellte 2023 seine 6.500 Quadratmeter große S-Line-Pilotanlage in Suwon fertig und begann anschließend damit, Prototypzellen an Kunden zu liefern. Im Jahr 2026 erklärte Samsung SDI öffentlich, dass die Massenproduktion seiner All-Solid-State-Batterien für die zweite Hälfte des Jahres 2027 vorgesehen ist. Diese Entwicklung ist relevant, weil das Programm längst über einzelne Laborzellen hinausgeht: Das Unternehmen arbeitet bereits an Fertigungsprozessen, Kundenmustern und Produktionsanlagen. Samsung SDI entwickelt Zellen mit festem Elektrolyten sowie einem Anodendesign, das die Energiedichte erhöhen und gleichzeitig die Sicherheitsvorteile nutzen soll, die sich aus dem Verzicht auf einen herkömmlichen flüssigen Elektrolyten ergeben. Darüber hinaus hat das Unternehmen seine Entwicklungsaktivitäten durch die Zusammenarbeit mit BMW und Solid Power ausgeweitet und verbindet dabei die Erfahrung von Samsung SDI in der Zellfertigung mit der Sulfid-Elektrolyt-Technologie von Solid Power und der Fahrzeugerprobung von BMW.
Toyota verfolgt einen ähnlich ernsthaften industriellen Ansatz, wobei die Strategie des Unternehmens stark darauf ausgerichtet ist, neben der Batterie selbst auch die Materialversorgung vorzubereiten. Toyota hält weiterhin an dem Ziel fest, All-Solid-State-Batterien 2027 oder 2028 in batterieelektrischen Fahrzeugen einzusetzen. Besonders wichtig ist die Partnerschaft mit Idemitsu Kosan, da Idemitsu an dem für Toyotas Zellen benötigten Sulfid-Festelektrolyten sowie an Verfahren arbeitet, mit denen dieses Material in deutlich größeren Mengen produziert werden kann. Toyota arbeitet außerdem mit Sumitomo Metal Mining an langlebigen Kathodenmaterialien, die für Festkörperzellen geeignet sind. Statt die Batterie als isolierte Einzelentwicklung zu behandeln, beschäftigt sich Toyota gleichzeitig mit Materialien, Zellfertigung und Fahrzeugintegration. Das Unternehmen erklärt, dass sein Festkörperdesign kürzere Ladezeiten und größere Reichweiten ermöglichen soll. Die endgültigen Produktionsdaten, Preise und Stückzahlen hängen jedoch weiterhin davon ab, ob die Industrialisierung erfolgreich umgesetzt werden kann.
Nissan gehört ebenfalls zu den Herstellern, die einen klar definierten Weg von Versuchszellen zu einem konkreten Fahrzeug verfolgen. Die Pilotanlage für All-Solid-State-Batterien im Nissan-Werk Yokohama nahm nach Angaben des Unternehmens im Januar 2025 ihren Betrieb auf. Nissan plant, im Geschäftsjahr 2028 ein Elektrofahrzeug mit intern entwickelten All-Solid-State-Batterien auf den Markt zu bringen. Gleichzeitig arbeitet das Unternehmen an weniger sichtbaren Bereichen der Fertigung, die entscheidend dafür sein werden, ob die Technologie im großen Maßstab bezahlbar hergestellt werden kann. Im Jahr 2025 kündigte Nissan eine Partnerschaft mit LiCAP Technologies zur Entwicklung einer Trockenelektrodenfertigung für die Kathode an. Durch den Wegfall einiger Lösungsmittel-, Trocknungs- und Rückgewinnungsschritte herkömmlicher Elektrodenprozesse könnten Komplexität und Kosten der Produktion reduziert werden. Nissan räumt jedoch ein, dass die Produktionseffizienz weiterhin zu den Herausforderungen gehört. Eine bereits arbeitende Pilotanlage macht das Programm fortgeschrittener als Projekte, die noch auf kleine Laborserien beschränkt sind. Der Übergang von der Pilotfertigung zur kommerziellen Produktion muss dennoch erst nachgewiesen werden.
Warum diese Programme weiter fortgeschritten sind als reine Laborprototypen
Der wichtigste Fortschrittsindikator im Jahr 2026 ist nicht mehr ein Rekordwert bei der Energiedichte einer kleinen Testzelle. Entscheidend wird vielmehr, ob ein Hersteller große Zellen wiederholt herstellen, diese in Module oder komplette Batteriepakete integrieren, die Anforderungen der Automobilindustrie an Haltbarkeit erfüllen und sie mit Verfahren produzieren kann, die später industriell skaliert werden können. Samsung SDI, Toyota und Nissan sind besonders relevant, weil alle drei Unternehmen diese Fertigungsphase direkt angehen. Samsung SDI verfügt bereits über eine eigene Pilotlinie und liefert Kundenmuster, Toyota entwickelt seine Fertigungsmethoden gemeinsam mit Zulieferern wichtiger Festkörpermaterialien, und Nissan nutzt eine funktionierende Pilotanlage, um Zellaufbau und Produktionsprozesse weiterzuentwickeln. Keiner dieser Schritte garantiert, dass die angekündigten Zeitpläne eingehalten werden. Sie liefern jedoch deutlich stärkere Hinweise auf industrielle Reife als einzelne Laborprototypen mit beeindruckenden Leistungswerten.
Honda gehört ebenfalls in die Nähe dieser Gruppe, auch wenn das Unternehmen bei der Nennung eines konkreten Datums für die Massenproduktion vorsichtiger ist. Honda errichtete in Sakura City in der Präfektur Tochigi eine Demonstrationsanlage, die gezielt die für All-Solid-State-Batterien erforderlichen Fertigungsschritte nachbildet. Die Anlage umfasst rund 27.400 Quadratmeter und verfügt über Ausrüstung für Materialmischung, Elektrodenbeschichtung, Walzenpressen, Zellbildung und Modulmontage. Honda plante, dort ab Januar 2025 Batterien zu produzieren, und bezeichnet die Anlage als Möglichkeit, Fertigungsverfahren zu etablieren, Zellparameter festzulegen und Produktionskosten vor einem größeren Einsatz zu untersuchen. Öffentlich verfolgt Honda das Ziel, All-Solid-State-Batterien in elektrifizierten Fahrzeugen einzusetzen, die in der zweiten Hälfte der 2020er-Jahre eingeführt werden. Diese Formulierung lässt mehr Spielraum als das konkrete 2027-Ziel von Samsung SDI, dennoch befindet sich Honda bereits klar in einer vorindustriellen Phase.
Ein weiterer wichtiger Unterschied besteht zwischen Batterieentwicklern und etablierten Fahrzeug- oder Zellherstellern. Unternehmen wie QuantumScape, Solid Power und Factorial könnten entscheidende Technologien liefern, ohne zwangsläufig selbst jede Zelle in sehr großen Stückzahlen herzustellen. QuantumScape entwickelt beispielsweise seine QSE-5-Lithium-Metall-Zellen und arbeitet gleichzeitig mit PowerCo aus dem Volkswagen-Konzern an Verfahren für eine deutlich größere Fertigung. Solid Power konzentriert sich stark auf Sulfid-Elektrolyte und Partnerschaften mit BMW und Samsung SDI. Factorial wiederum arbeitet direkt mit mehreren Automobilherstellern an der Integration seiner Zellen in Fahrzeuge. In diesen Fällen kann der kommerzielle Erfolg stärker von Lizenzmodellen, gemeinsamer Entwicklung und Fertigungspartnerschaften abhängen als vom Aufbau eines vollständig eigenen globalen Produktionsnetzes. Auch dieses Modell kann zu Batterien für den Massenmarkt führen, verändert aber die Frage, welches Unternehmen tatsächlich der Massenproduktion am nächsten ist.
Factorial, ProLogium und QuantumScape zeigen unterschiedliche Wege zur Kommerzialisierung
Factorial erreichte einen der sichtbarsten Meilensteine der Festkörperentwicklung, als Mercedes-Benz im Februar 2025 mit Straßentests eines EQS begann, der mit Lithium-Metall-Festkörperzellen von Factorial ausgestattet war. Später legte das Testfahrzeug eine Strecke von 1.205 Kilometern von Stuttgart nach Malmö ohne Zwischenladen zurück, wobei Mercedes-Benz nach der Ankunft noch eine zusätzliche angezeigte Restreichweite meldete. Die Testbatterie speicherte ungefähr 25 Prozent mehr nutzbare Energie als das herkömmliche Vergleichspaket, obwohl der verfügbare Bauraum weitgehend vergleichbar blieb. Es handelte sich weiterhin um ein Entwicklungsfahrzeug und nicht um ein Serienmodell. Dennoch zeigte der Versuch, dass die Zellen den Schritt aus kontrollierten Laborbedingungen in ein vollständiges Fahrzeugbatteriesystem geschafft hatten. Im Juni 2026 teilte Stellantis außerdem mit, dass Factorial-Zellen in ein Entwicklungsfahrzeug auf Basis des Dodge Charger Daytona integriert worden seien und Straßentests begonnen hätten. Damit verfügte Factorial bereits über Fahrzeugvalidierungsprogramme mit mehr als einem großen Automobilkonzern.
ProLogium verfolgt einen anderen Weg, da das taiwanische Unternehmen bereits umfangreiche Erfahrung mit der tatsächlichen Herstellung von Festkörperzellen gesammelt hat und nicht vollständig von künftigen Pilotanlagen abhängig ist. Das Unternehmen eröffnete 2024 in Taoyuan eine Fabrik im GWh-Maßstab und berichtet, Hunderttausende Zellen aus neueren Generationen sowie insgesamt mehr als zwei Millionen Zellen über seine längere Entwicklungsgeschichte hinweg ausgeliefert zu haben. Im Jahr 2026 begann ProLogium außerdem mit dem Bau seines geplanten Werks in Dunkerque in Frankreich. Die erste Ausbaustufe ist für eine jährliche Kapazität von rund 4 GWh ausgelegt, während das Gelände bei späterer Erweiterung deutlich höhere Kapazitäten ermöglichen soll. Nach den derzeitigen Angaben des Unternehmens soll die Hochlaufphase in Dunkerque etwa Ende 2028 oder Anfang 2029 beginnen, bevor im zweiten Quartal 2029 die formelle Massenproduktion und Auslieferung starten sollen. ProLogium verfügt damit bereits über praktische Fertigungserfahrung in kleinerem Maßstab, während die wesentlich größeren europäischen Automobilpläne erst in den kommenden Jahren umgesetzt werden.
QuantumScape bleibt einer der am stärksten beobachteten Entwickler von Festkörperbatterien, weil das Konzept des Unternehmens auf einem keramischen Separator und einer Lithium-Metall-Zellarchitektur basiert, die ohne eine herkömmlich gefertigte Lithium-Metall-Anode auskommen soll. Das Unternehmen begann mit der Fertigung kleiner Stückzahlen und der Auslieferung von QSE-5-B-Mustern für Automobiltests und konzentrierte sich anschließend auf seinen Cobra-Prozess für Separatoren, mit dem der Fertigungsdurchsatz deutlich erhöht werden soll. Die Zusammenarbeit mit PowerCo ist zentral für den kommerziellen Ansatz. Statt ausschließlich darauf zu setzen, dass QuantumScape selbst jedes künftige Werk errichtet, bereiten beide Unternehmen Produktionsverfahren vor, die in wesentlich größere Batteriefabriken übertragen werden können. Im Jahr 2026 lässt sich dieses Programm am besten als fortgeschrittene Industrialisierung und noch nicht als etablierte Massenproduktion beschreiben. B-Muster und Anlagen mit höherem Durchsatz sind wichtige Fortschritte, doch Qualifizierung, Produktionsausbeute, Lebensdauer und Wirtschaftlichkeit im großen Maßstab müssen noch vollständig bewiesen werden.
Straßentests sind wichtig, aber noch keine Massenproduktion
Fahrzeugtests sind ein entscheidender Schritt, weil eine Batterie in einem fahrenden Auto Bedingungen ausgesetzt ist, die sich mit einzelnen Laborzellen nicht vollständig nachbilden lassen. Temperaturschwankungen, wiederholte Beschleunigung, Schnellladen, Vibrationen und lange Betriebszeiten bei unterschiedlichen Ladezuständen beeinflussen die Leistung. Die Programme von Factorial mit Mercedes-Benz und Stellantis liefern deshalb stärkere Hinweise auf praktische Einsatzfähigkeit als reine Angaben zur Energiedichte aus dem Labor. Auch BMW hat großformatige All-Solid-State-Zellen aus dem Umfeld von Solid Power in ein i7-Testfahrzeug integriert. Damit existiert ein weiteres reales Fahrzeugprogramm. Solche Tests ermöglichen es Ingenieuren, den Druck innerhalb des Batteriepacks, die Kühlung, die Batteriesteuerungssoftware sowie die physische Ausdehnung und Schrumpfung der Zellen beim Laden zu untersuchen. Ein funktionierendes Testfahrzeug zeigt, dass die Technologie Teil eines vollständigen Automobilsystems sein kann. Es beweist jedoch noch nicht, dass sich jede Woche Tausende Batteriepacks wirtschaftlich produzieren lassen.
Die Produktionsausbeute gehört zu den Gründen, warum dieser Übergang so schwierig bleibt. Eine Batteriefabrik muss nicht nur eine einzelne gute Zelle herstellen können, sondern einen extrem hohen Anteil einwandfreier Zellen bei möglichst geringem Materialverlust produzieren. Feste Elektrolyte können neue Schwierigkeiten an den Grenzflächen zwischen verschiedenen Materialien verursachen, ebenso wie mikroskopisch kleine Defekte oder der erforderliche mechanische Druck, der die einzelnen Schichten in engem Kontakt halten muss. Lithium-Metall-Konzepte können zusätzlich Veränderungen an der Elektrodenoberfläche während wiederholter Ladezyklen zeigen. Die Hersteller verfolgen unterschiedliche technische Lösungen. Toyota und Samsung SDI arbeiten intensiv mit Sulfidmaterialien, QuantumScape nutzt einen keramischen Separator und ProLogium hat einen eigenen keramischen Ansatz entwickelt. Die Technologie mit dem besten Laborwert ist daher nicht automatisch diejenige, die sich am einfachsten oder günstigsten in Millionenstückzahlen fertigen lässt.
Die Kosten werden letztlich darüber entscheiden, wie schnell Festkörperbatterien den Schritt aus teuren oder spezialisierten Fahrzeugen in breitere Marktsegmente schaffen. Neue Materialien, andere Produktionsanlagen und engere Fertigungstoleranzen können eine Festkörperzelle zunächst teuer machen, selbst wenn sie sehr gute Reichweiten oder Ladeleistungen bietet. Die ersten kommerziellen Batterien dürften deshalb bevorzugt dort eingesetzt werden, wo ihre Vorteile höhere Kosten rechtfertigen, beispielsweise in Premium-Elektrofahrzeugen, leistungsstarken Modellen oder Anwendungen, bei denen Gewicht und Energiedichte besonders wichtig sind. Anschließend können Hersteller die Produktionsausbeute verbessern, Kapazitäten erhöhen und Materialkosten senken, bevor eine breitere Nutzung möglich wird. Dieses Muster ist bereits von früheren Batterietechnologien bekannt: Technische Reife und Erschwinglichkeit für den Massenmarkt entstehen selten zum gleichen Zeitpunkt. Für Käufer ist daher nicht nur entscheidend, wann das erste Fahrzeug mit Festkörperbatterie erscheint, sondern auch, wann genügend Produktionskapazität verfügbar ist, um Preise und Verfügbarkeit im normalen Elektroautomarkt spürbar zu beeinflussen.
Wie echte Festkörperbatterieproduktion nach 2026 voraussichtlich aussehen wird
Ausgehend von den Zeitplänen, die Hersteller im Jahr 2026 öffentlich aufrechterhalten, dürfte der Zeitraum von 2027 bis 2029 für die erste ernsthafte Welle der kommerziellen Nutzung von Festkörperbatterien im Automobilbereich entscheidend werden. Samsung SDI hat eines der klarsten kurzfristigen Produktionsziele genannt und plant die Massenproduktion von All-Solid-State-Batterien für die zweite Hälfte des Jahres 2027. Toyota hält weiterhin an einer Einführung batterieelektrischer Fahrzeuge mit All-Solid-State-Batterien in den Jahren 2027–2028 fest, wobei größere Produktionsvolumen nach der ersten Markteinführung folgen sollen. Nissan plant für das Geschäftsjahr 2028 ein Elektrofahrzeug mit eigenen All-Solid-State-Zellen. Diese Zeitpläne überschneiden sich, sollten jedoch nicht so verstanden werden, dass alle drei Unternehmen unmittelbar Produktionsmengen erreichen werden, die mit heutigen Lithium-Ionen-Batterien vergleichbar sind. Die anfängliche Kapazität könnte begrenzt bleiben, und die ersten Fahrzeuge könnten die Technologie gezielt einsetzen, während weitere Produktionsdaten gesammelt werden.
Honda, Factorial und ProLogium erweitern dieses Bild über diese konkreten Termine hinaus. Hondas Demonstrationsanlage versetzt das Unternehmen in die Lage, Fertigungsverfahren zu validieren, bevor die Batterien in elektrifizierten Fahrzeugen in der zweiten Hälfte des Jahrzehnts eingesetzt werden. Factorial hat bereits einen anderen wichtigen Meilenstein erreicht, indem Zellen geliefert wurden, die in realen Entwicklungsfahrzeugen von Mercedes-Benz und Stellantis auf der Straße getestet werden. ProLogium kann auf bestehende Fertigungserfahrung verweisen und versucht nun, diese auf wesentlich größere Kapazitäten zu übertragen, wobei das französische Werk gegen Ende des Jahrzehnts hochgefahren werden soll. BMW, Mercedes-Benz, Stellantis und der Volkswagen-Konzern spielen ebenfalls eine wichtige Rolle, auch wenn sie nicht die ursprünglichen Entwickler jeder einzelnen Zelltechnologie sind. Automobilhersteller bringen Entwicklungsressourcen, Kapital, Qualifizierungsverfahren und konkrete Fahrzeugprogramme ein, die notwendig sind, um eine Batterietechnologie in ein kommerzielles Produkt zu verwandeln.
Wichtig ist außerdem, echte All-Solid-State-Batterien von Übergangstechnologien zu unterscheiden, die teilweise unter derselben Bezeichnung vermarktet werden. Einige Batterien verwenden reduzierte Mengen flüssiger oder gelartiger Elektrolyte und werden häufig als Semi-Solid- oder festkörperähnliche Systeme beschrieben. Solche Lösungen können deutliche Verbesserungen bieten und möglicherweise früher in Serie gehen, sind technisch jedoch nicht identisch mit den vollständig festen Elektrolytsystemen, die beispielsweise Toyota, Samsung SDI und Nissan entwickeln. Diese Unterscheidung ist besonders wichtig, wenn Produktionsankündigungen verschiedener Hersteller miteinander verglichen werden. Ein Unternehmen kann durchaus eine kommerziell als Festkörperbatterie bezeichnete Zelle produzieren und dennoch intern einen anderen Aufbau verwenden als eine vollständig feste Batterie. Für einen sachlichen Vergleich im Jahr 2026 sind deshalb vor allem vier Fragen relevant: Welches Elektrolytsystem wird eingesetzt, welche Zellgröße wurde bereits demonstriert, testen Automobilhersteller die Zellen bereits und existiert tatsächlich eine industrielle Produktionsanlage?
Welche Hersteller stehen einer großflächigen Nutzung am nächsten?
Samsung SDI verfügt derzeit über eine besonders starke Kombination aus einem etablierten Batteriegeschäft, einer funktionierenden Pilotanlage für All-Solid-State-Zellen, Kundenmustern und einem konkreten Ziel für die Massenproduktion im Jahr 2027. Toyota ist aus Sicht der Automobilindustrie ähnlich weit fortgeschritten, weil das Unternehmen nicht nur die Zellen selbst, sondern auch die Versorgung mit Elektrolyt- und Kathodenmaterialien für eine geplante Fahrzeugpremiere 2027–2028 vorbereitet. Nissan hat messbare Fortschritte erzielt, da die Pilotanlage in Yokohama seit Anfang 2025 arbeitet und das Unternehmen weiterhin das Geschäftsjahr 2028 als Ziel für ein Elektrofahrzeug mit dieser Technologie nennt. Hondas Demonstrationsfabrik bietet ebenfalls erhebliche Fertigungsmöglichkeiten, auch wenn der öffentlich kommunizierte Zeitplan für eine breite kommerzielle Einführung weniger konkret ist. Diese Unternehmen bilden damit eine Gruppe, deren Programme klar über kleinformatige Forschungsprojekte hinausgehen, auch wenn der endgültige Übergang zu dauerhaft hohen Produktionsvolumen noch nicht abgeschlossen ist.
Factorial und ProLogium verdienen aus unterschiedlichen Gründen besondere Aufmerksamkeit. Factorial hat Zellen hergestellt, die bereits in realen Entwicklungsfahrzeugen von Mercedes-Benz und Stellantis funktionieren. Das ist ein wichtiger Validierungsschritt, doch die spätere Großserienfertigung wird stark von industriellen Partnerschaften abhängen. ProLogium kann dagegen bereits auf bestehende Fertigung und umfangreiche Zelllieferungen verweisen, während die künftige Bedeutung für die europäische Automobilindustrie davon abhängt, ob das Werk in Dunkerque planmäßig fertiggestellt und hochgefahren wird. Auch QuantumScape bleibt relevant, weil das Unternehmen B-Muster für die Automobilindustrie ausgeliefert hat und gemeinsam mit PowerCo an Fertigungsverfahren mit höherem Durchsatz arbeitet. Der Ansatz basiert stark darauf, Zell- und Separatortechnologie in eine größere Fertigungsorganisation zu übertragen. Deshalb lässt sich der Fortschritt nicht allein anhand der Größe der eigenen Werke von QuantumScape beurteilen.
Das praktische Bild ist 2026 daher wesentlich ausgereifter als noch wenige Jahre zuvor, aber noch keine Geschichte flächendeckender Massenproduktion. Die Branche hat eine Phase erreicht, in der Produktionslinien, Kundenmuster und vollständige Testfahrzeuge wichtiger sind als reine Laborankündigungen. Das 2027-Ziel von Samsung SDI, Toyotas Kommerzialisierungsprogramm für 2027–2028 und Nissans Fahrzeugplan für das Geschäftsjahr 2028 gehören zu den klarsten kurzfristigen Zeitplänen etablierter Hersteller. Factorial hat gezeigt, dass Festkörperzellen bereits in anspruchsvollen straßentauglichen Prototypen funktionieren können, während ProLogium belegt, dass sich die Fertigung über einzelne experimentelle Chargen hinaus entwickeln lässt. Der nächste entscheidende Maßstab wird eine reproduzierbare Produktion mit hoher Ausbeute sein, gefolgt von ausreichender Jahreskapazität, um diese Batterien in nennenswerten Stückzahlen in Fahrzeuge einzubauen. Erst an diesem Punkt werden Festkörperbatterien von einer fortgeschrittenen Entwicklungstechnologie zu einem echten Bestandteil des Elektroautomarktes.