Batteries à électrolyte solide en 2026 : quels fabricants sont les plus proches d’une véritable production de masse ?
Les batteries à électrolyte solide sont présentées depuis des années comme la prochaine grande évolution des véhicules électriques, mais 2026 marque un tournant où il devient beaucoup plus facile de distinguer les avancées industrielles réelles des promesses de laboratoire. Plusieurs fabricants exploitent désormais des lignes pilotes ou de démonstration, des cellules de qualité automobile sont testées dans de véritables véhicules et certaines entreprises ont publié des calendriers précis de commercialisation au lieu de simples objectifs à long terme. Il reste toutefois une différence essentielle entre la fabrication de cellules fonctionnelles et la production régulière de millions de cellules automobiles avec une qualité constante et un coût compétitif. Samsung SDI vise une production de masse au second semestre 2027, Toyota continue de travailler en vue d’une commercialisation en 2027–2028, Nissan dispose d’une ligne pilote opérationnelle et prévoit un lancement dans un véhicule électrique au cours de l’exercice 2028, tandis que Factorial, Mercedes-Benz et Stellantis testent déjà des cellules à électrolyte solide dans des véhicules de développement circulant sur route. ProLogium suit une autre voie en développant son expérience industrielle à Taïwan tout en préparant des capacités bien plus importantes en Europe. Ces programmes permettent d’évaluer avec davantage de précision à quel point les batteries à électrolyte solide sont réellement proches d’une production commerciale en 2026.
Samsung SDI, Toyota et Nissan disposent de certains des calendriers de production les plus précis
Samsung SDI possède l’un des calendriers les plus précis parmi les grands fabricants historiques de batteries travaillant sur les technologies à électrolyte solide. L’entreprise sud-coréenne a achevé en 2023 son installation pilote S-Line de 6 500 mètres carrés à Suwon et a commencé à fournir des cellules prototypes à ses clients. En 2026, Samsung SDI indiquait publiquement prévoir la production de masse de ses batteries entièrement solides au second semestre 2027. Ce calendrier est significatif, car le programme ne se limite plus à quelques cellules produites en laboratoire : l’entreprise travaille déjà sur les procédés de fabrication, les échantillons destinés aux clients et les équipements industriels. Samsung SDI développe des cellules dotées d’un électrolyte solide et d’une architecture d’anode destinée à augmenter la densité énergétique tout en conservant les avantages de sécurité liés au remplacement de l’électrolyte liquide conventionnel. L’entreprise a également élargi ses travaux de développement grâce à une coopération avec BMW et Solid Power, associant l’expérience de Samsung SDI dans la fabrication de cellules, la technologie d’électrolyte sulfuré de Solid Power et les capacités de BMW en matière d’essais automobiles.
Toyota suit une démarche industrielle tout aussi sérieuse, même si sa stratégie repose fortement sur la préparation de la chaîne d’approvisionnement en matériaux, en plus du développement de la batterie elle-même. Toyota a maintenu à plusieurs reprises son objectif d’introduire des batteries entièrement solides dans des véhicules électriques à batterie en 2027 ou 2028. Son partenariat avec Idemitsu Kosan joue un rôle particulièrement important, puisque l’entreprise développe l’électrolyte solide sulfuré nécessaire aux cellules de Toyota ainsi que les procédés permettant de fabriquer ce matériau dans des volumes nettement supérieurs. Toyota collabore également avec Sumitomo Metal Mining sur des matériaux de cathode durables adaptés aux cellules à électrolyte solide. Au lieu de considérer la batterie comme une invention isolée, Toyota travaille simultanément sur les matériaux, la fabrication des cellules et leur intégration dans les véhicules. Le constructeur indique que sa conception à électrolyte solide doit permettre de réduire les temps de recharge et d’augmenter l’autonomie, même si les spécifications définitives, les prix et les volumes de production dépendront encore du succès de l’industrialisation.
Nissan est un autre constructeur disposant d’un parcours défini entre les cellules expérimentales et leur utilisation dans un véhicule commercial. Sa ligne pilote consacrée aux batteries entièrement solides dans l’usine de Yokohama est entrée en service en janvier 2025, selon Nissan, et l’entreprise vise l’introduction d’un véhicule électrique équipé de batteries entièrement solides développées en interne au cours de l’exercice 2028. Nissan travaille également sur des éléments moins visibles du procédé industriel qui détermineront si cette technologie peut devenir financièrement viable à grande échelle. En 2025, le constructeur a annoncé un partenariat avec LiCAP Technologies pour développer une fabrication d’électrodes sèches destinée à la cathode. La suppression de certaines étapes utilisant des solvants, ainsi que des phases de séchage et de récupération associées aux méthodes conventionnelles de production des électrodes, pourrait réduire la complexité et les coûts industriels, même si Nissan reconnaît que l’efficacité de production reste l’un des principaux défis. L’existence d’une ligne pilote opérationnelle place néanmoins le programme de Nissan à un stade plus avancé que les projets encore limités à de petits lots de laboratoire, même si le passage à une production commerciale reste à démontrer.
Pourquoi ces programmes sont plus avancés que de simples prototypes de laboratoire
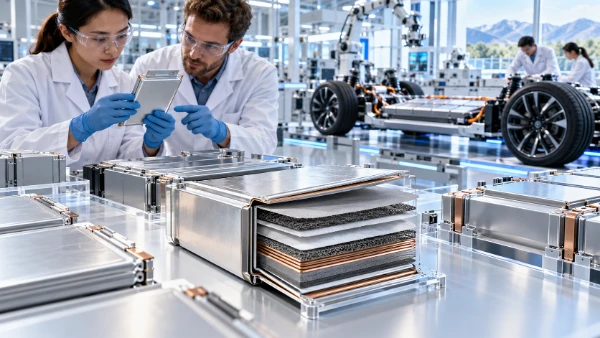
En 2026, le meilleur indicateur de progrès n’est plus un record de densité énergétique obtenu avec une petite cellule expérimentale. Il devient plus important de savoir si un fabricant peut produire de manière répétée de grandes cellules, les intégrer à des modules ou à des packs, respecter les exigences de durabilité de l’industrie automobile et utiliser des procédés capables, à terme, de fonctionner à un rythme industriel. Samsung SDI, Toyota et Nissan occupent une position importante parce que chacune de ces entreprises travaille directement sur cette phase de fabrication. Samsung SDI possède déjà une ligne pilote dédiée et fournit des échantillons à ses clients, Toyota développe ses méthodes de production parallèlement à ses fournisseurs de matériaux essentiels et Nissan utilise sa ligne pilote opérationnelle pour améliorer aussi bien la conception de ses cellules que ses procédés de fabrication. Aucun de ces éléments ne garantit que les dates annoncées seront respectées, mais ils constituent des preuves bien plus solides de préparation industrielle qu’un prototype isolé affichant d’excellentes performances en laboratoire.
Honda appartient également à ce groupe avancé, même si l’entreprise reste plus prudente lorsqu’il s’agit d’annoncer une date unique de production de masse. Le constructeur a construit une ligne de démonstration à Sakura City, dans la préfecture de Tochigi, afin de reproduire les différentes étapes nécessaires à la fabrication de batteries entièrement solides. L’installation couvre environ 27 400 mètres carrés et comprend des équipements destinés au mélange des matériaux, à l’enduction des électrodes, au pressage par rouleaux, à la formation des cellules et à l’assemblage des modules. Honda prévoyait de commencer la production de batteries sur cette ligne en janvier 2025 et présente cette installation comme un moyen d’établir les méthodes industrielles, de définir les spécifications des cellules et d’étudier les coûts avant un déploiement plus large. Son objectif public consiste à utiliser des batteries entièrement solides dans des véhicules électrifiés introduits au cours de la seconde moitié des années 2020. Ce calendrier reste plus souple que l’objectif fixé par Samsung SDI pour 2027, mais Honda est néanmoins clairement passée à une véritable phase préindustrielle.
Il existe également une différence importante entre les spécialistes du développement de batteries et les constructeurs automobiles ou fabricants de cellules déjà établis. Des entreprises telles que QuantumScape, Solid Power et Factorial peuvent fournir des technologies essentielles sans nécessairement devenir les sociétés qui fabriqueront elles-mêmes chaque cellule en très grands volumes. QuantumScape, par exemple, développe ses cellules QSE-5 au lithium métal tout en collaborant avec PowerCo, filiale du groupe Volkswagen, sur la fabrication à plus grande échelle. Solid Power concentre une part importante de ses efforts sur les électrolytes sulfurés et sur ses partenariats avec BMW et Samsung SDI. Factorial travaille directement avec plusieurs constructeurs automobiles sur l’intégration de ses cellules dans des véhicules. Dans chacun de ces cas, la réussite commerciale peut dépendre de licences, de développements conjoints ou de partenariats industriels plutôt que de la construction indépendante d’un réseau mondial complet d’usines de batteries. Ce modèle peut malgré tout conduire à une diffusion massive de ces technologies, mais il modifie la manière dont il faut interpréter l’idée d’un fabricant « proche » de la production de masse.
Factorial, ProLogium et QuantumScape suivent différentes voies vers la commercialisation
Factorial a franchi l’une des étapes les plus visibles du développement des batteries à électrolyte solide lorsque Mercedes-Benz a commencé, en février 2025, les essais routiers d’une EQS équipée de cellules au lithium métal à électrolyte solide développées par Factorial. Plus tard dans l’année, le véhicule d’essai a parcouru 1 205 kilomètres entre Stuttgart et Malmö sans recharge, Mercedes-Benz indiquant qu’une autonomie supplémentaire restait encore affichée à l’arrivée. La batterie d’essai stockait environ 25 % d’énergie utilisable supplémentaire par rapport au pack de comparaison standard tout en conservant un encombrement globalement similaire. Il s’agissait toujours d’un véhicule de développement et non d’un modèle de série, mais cet essai a montré que les cellules pouvaient passer d’un environnement de laboratoire contrôlé à un système de batterie automobile complet. En juin 2026, Stellantis a également annoncé l’intégration de cellules Factorial dans un véhicule de développement Dodge Charger Daytona et le début des essais routiers, donnant ainsi à Factorial des programmes de validation automobile actifs avec plusieurs grands groupes.
ProLogium suit une autre voie, car l’entreprise dispose déjà d’une expérience significative dans la fabrication de cellules à électrolyte solide au lieu de dépendre uniquement de futures installations pilotes. L’entreprise taïwanaise a ouvert en 2024 une usine de catégorie GWh à Taoyuan et indique avoir expédié des centaines de milliers de cellules issues de ses nouvelles générations, ainsi que plus de deux millions de cellules au cours de son histoire commerciale. En 2026, ProLogium a également commencé la construction de son usine prévue à Dunkerque, en France. La première phase doit offrir une capacité annuelle d’environ 4 GWh, tandis que le site pourra atteindre une capacité nettement supérieure si les phases d’extension ultérieures sont réalisées. Selon le calendrier communiqué par l’entreprise, la montée en cadence de Dunkerque doit commencer vers la fin de 2028 ou le début de 2029, avant le lancement officiel de la production de masse et des livraisons au deuxième trimestre 2029. ProLogium dispose donc déjà d’une expérience industrielle à plus petite échelle, mais ses ambitions automobiles européennes de grande ampleur nécessitent encore plusieurs années avant d’atteindre leur pleine capacité.
QuantumScape reste l’un des spécialistes les plus suivis du secteur, car son séparateur céramique et sa conception de cellule au lithium métal sont destinés à offrir une forte densité énergétique sans recourir à une anode conventionnelle en lithium métal préfabriquée. L’entreprise a commencé la production à faible volume et l’expédition d’échantillons B de ses cellules QSE-5 pour des évaluations automobiles, avant de concentrer ses efforts sur son procédé de séparateur Cobra, conçu pour accroître considérablement le débit de fabrication. Sa coopération avec PowerCo constitue un élément central de sa stratégie commerciale : au lieu de dépendre uniquement de la construction de toutes les futures usines par QuantumScape, les deux entreprises préparent des méthodes de production pouvant être transférées vers des installations automobiles beaucoup plus importantes. En 2026, ce programme doit être considéré comme une industrialisation avancée plutôt que comme une production de masse déjà établie. Les échantillons B et les équipements à plus haut rendement représentent des étapes importantes, mais la qualification, le taux de rendement, la durabilité et l’économie à grande échelle doivent encore être démontrés avant que la technologie QSE-5 puisse être considérée comme une solution automobile destinée au grand public.
Les essais routiers comptent, mais ils ne correspondent pas encore à une production de masse
Les essais sur véhicule constituent une étape majeure, car une batterie installée dans une voiture en mouvement subit des conditions difficiles à reproduire complètement lors de tests portant sur des cellules individuelles en laboratoire. Les variations de température, les accélérations répétées, la recharge rapide, les vibrations et les longues périodes passées à différents niveaux de charge ont toutes une influence sur les performances. Les programmes menés par Factorial avec Mercedes-Benz et Stellantis apportent donc des preuves plus solides qu’une simple valeur de densité énergétique obtenue en laboratoire. BMW a également intégré de grandes cellules entièrement solides associées à Solid Power dans un véhicule d’essai i7, ajoutant un autre programme de développement en conditions réelles. Ces essais permettent aux ingénieurs d’étudier la pression exercée dans le pack, le refroidissement, les logiciels de gestion de la batterie ainsi que les variations physiques des cellules pendant la recharge. Un véhicule d’essai fonctionnel montre que la technologie peut être intégrée dans un système automobile complet, mais il ne prouve pas encore que des milliers de packs puissent être fabriqués chaque semaine à un coût acceptable.
Le rendement industriel constitue l’une des principales raisons pour lesquelles la transition reste complexe. Une usine de batteries ne doit pas simplement être capable de produire une bonne cellule ; elle doit fabriquer une proportion extrêmement élevée de cellules conformes tout en limitant au minimum les pertes de matériaux. Les électrolytes solides peuvent entraîner de nouvelles difficultés concernant les interfaces entre les différents matériaux, les défauts microscopiques et la pression nécessaire pour maintenir les couches en contact étroit. Les conceptions utilisant du lithium métal peuvent également subir des évolutions au niveau de l’interface des électrodes lors des cycles répétés de charge. Les fabricants développent des solutions différentes, ce qui explique pourquoi Toyota et Samsung SDI travaillent largement avec des matériaux sulfurés, QuantumScape utilise un séparateur céramique et ProLogium a développé sa propre approche reposant sur la céramique. La technologie offrant le meilleur résultat en laboratoire n’est donc pas automatiquement celle qui sera la plus simple ou la moins coûteuse à produire à des millions d’exemplaires.
Le coût déterminera finalement la vitesse à laquelle les batteries à électrolyte solide pourront se diffuser au-delà des véhicules coûteux ou spécialisés. De nouveaux matériaux, des équipements industriels différents et des tolérances de fabrication plus strictes peuvent rendre les premières cellules solides onéreuses, même si elles offrent une excellente autonomie ou de très bonnes performances de recharge. Les premières batteries commerciales devraient donc apparaître dans des véhicules où leurs avantages justifient un coût plus élevé, notamment des voitures électriques haut de gamme, des modèles performants ou des applications pour lesquelles le poids et la densité énergétique sont particulièrement importants. Les fabricants pourront ensuite améliorer leurs rendements, augmenter la production et réduire le coût des matériaux avant de viser des usages plus larges. Ce schéma est déjà connu dans l’industrie des batteries : la maturité technique et l’accessibilité financière pour le marché de masse n’arrivent que rarement au même moment. Pour les acheteurs, la date importante ne sera donc pas uniquement celle de l’arrivée du premier véhicule équipé d’une batterie solide, mais celle où les volumes de production deviendront suffisamment importants pour avoir un effet sur les prix et la disponibilité des véhicules électriques destinés au grand public.
À quoi pourrait ressembler la véritable production de batteries à électrolyte solide après 2026
D’après les calendriers que les fabricants maintenaient publiquement en 2026, la période allant de 2027 à 2029 constitue la fenêtre la plus importante pour la première véritable vague de commercialisation automobile des batteries à électrolyte solide. Samsung SDI a communiqué l’un des objectifs industriels les plus précis à court terme en annonçant une production de masse de ses batteries entièrement solides au second semestre 2027. Toyota continue de viser 2027–2028 pour l’introduction sur le marché de véhicules électriques à batterie équipés de cellules entièrement solides, avec une production plus large qui devrait se développer après les premiers lancements. Nissan vise l’exercice 2028 pour commercialiser un véhicule électrique utilisant ses propres cellules entièrement solides. Ces calendriers se chevauchent, mais ils ne doivent pas être interprétés comme la garantie que les trois entreprises atteindront immédiatement des volumes comparables à ceux des batteries lithium-ion conventionnelles. Les capacités initiales pourraient rester limitées et les premiers véhicules pourraient utiliser cette technologie de manière ciblée pendant que les fabricants recueilleront davantage de données industrielles.
Honda, Factorial et ProLogium élargissent encore cette perspective. La ligne de démonstration de Honda place le constructeur dans une position lui permettant de valider ses méthodes de fabrication avant d’intégrer ces batteries à des véhicules électrifiés au cours de la seconde moitié de la décennie. Factorial a déjà franchi une étape différente en fournissant des cellules actuellement testées sur route dans des véhicules de développement appartenant à de grands constructeurs. ProLogium possède déjà une expérience de production et cherche désormais à la convertir en capacités beaucoup plus importantes, avec une usine française dont la montée en cadence est attendue vers la fin de la décennie. BMW, Mercedes-Benz, Stellantis et le groupe Volkswagen jouent également un rôle essentiel, même lorsqu’ils ne sont pas à l’origine de la technologie des cellules, car les constructeurs automobiles apportent l’ingénierie, les capitaux, les procédures de qualification et les futurs programmes de véhicules nécessaires pour transformer une innovation de batterie en produit commercial.
Il est également utile de distinguer les véritables batteries entièrement solides des technologies de transition parfois regroupées sous la même appellation. Certaines batteries utilisent des quantités réduites d’électrolyte liquide ou sous forme de gel et sont généralement décrites comme des solutions semi-solides ou proches des technologies solides. Elles peuvent apporter des améliorations réelles et atteindre la production plus rapidement, mais elles ne sont pas techniquement identiques aux systèmes entièrement solides développés par des entreprises telles que Toyota, Samsung SDI et Nissan. Cette distinction devient particulièrement importante lorsqu’il s’agit de comparer les annonces de production de différents fabricants. Une entreprise peut légitimement commercialiser une batterie présentée comme solide tout en utilisant une conception interne différente de celle d’une cellule reposant exclusivement sur un électrolyte solide. Pour effectuer une comparaison pertinente en 2026, les questions essentielles concernent donc le type d’électrolyte utilisé, la taille des cellules réellement démontrées, l’existence d’essais menés par des clients automobiles et la présence d’une véritable ligne de production industrielle.
Quels fabricants sont les plus proches d’une utilisation à grande échelle ?
Samsung SDI présente actuellement l’une des combinaisons les plus avancées entre une activité industrielle déjà établie dans les batteries, une ligne pilote fonctionnelle pour les cellules entièrement solides, la fourniture d’échantillons à des clients et un objectif précis de production de masse en 2027. Toyota se trouve également à un stade avancé du point de vue automobile, car le groupe prépare non seulement les cellules, mais aussi les chaînes d’approvisionnement en électrolytes et en matériaux de cathode nécessaires à l’introduction de véhicules prévue pour 2027–2028. Nissan a enregistré des progrès mesurables grâce au fonctionnement de sa ligne pilote de Yokohama depuis le début de 2025 et maintient l’exercice 2028 comme objectif pour un véhicule électrique utilisant cette technologie. L’usine de démonstration de Honda lui apporte également des capacités industrielles importantes, même si son calendrier commercial public reste plus large. Ces entreprises forment ainsi un groupe dont les programmes ont clairement dépassé le stade de la recherche à petite échelle, même si le passage définitif à une production soutenue en très grands volumes n’a pas encore eu lieu.
Factorial et ProLogium méritent une attention particulière pour des raisons différentes. Factorial a fabriqué des cellules capables de fonctionner dans de véritables véhicules de développement Mercedes-Benz et Stellantis, ce qui représente une étape de validation importante, mais ses futurs volumes de production dépendront fortement de ses partenariats industriels. ProLogium peut déjà s’appuyer sur une expérience réelle de fabrication et sur d’importantes quantités de cellules expédiées, tandis que son poids futur dans l’industrie automobile européenne dépendra de l’achèvement et de la montée en cadence de son site de Dunkerque. QuantumScape reste également pertinent, car l’entreprise a livré des échantillons B automobiles et développe des procédés de production à plus haut rendement avec PowerCo. Sa stratégie repose largement sur le transfert de ses technologies de cellules et de séparateurs vers une organisation industrielle de plus grande taille ; son avancement ne peut donc pas être évalué uniquement à partir de la capacité de ses propres installations.
La situation réelle en 2026 est donc nettement plus avancée qu’elle ne l’était encore quelques années auparavant, sans pour autant correspondre à une production de masse généralisée. Le secteur est entré dans une phase où les lignes industrielles, les cellules fournies aux clients et les véhicules complets comptent davantage que les annonces issues des laboratoires. L’objectif de Samsung SDI pour 2027, le programme de commercialisation de Toyota prévu pour 2027–2028 et le projet de Nissan pour l’exercice 2028 figurent parmi les calendriers à court terme les plus précis communiqués par des fabricants établis. Factorial a démontré que des cellules à électrolyte solide pouvaient déjà fonctionner dans des prototypes routiers exigeants, tandis que ProLogium apporte des preuves que leur fabrication peut dépasser le stade des petits lots expérimentaux. La prochaine étape décisive sera la capacité à produire ces batteries de manière répétée avec un taux de rendement élevé, puis à atteindre des volumes annuels suffisants pour les intégrer à un nombre significatif de véhicules. C’est à ce moment que les batteries à électrolyte solide passeront d’une technologie avancée en cours d’industrialisation à un véritable élément du marché automobile électrique.